


Нулевая кредитная история и плохая история в чём разница
Редакция НебусКоманда Небус
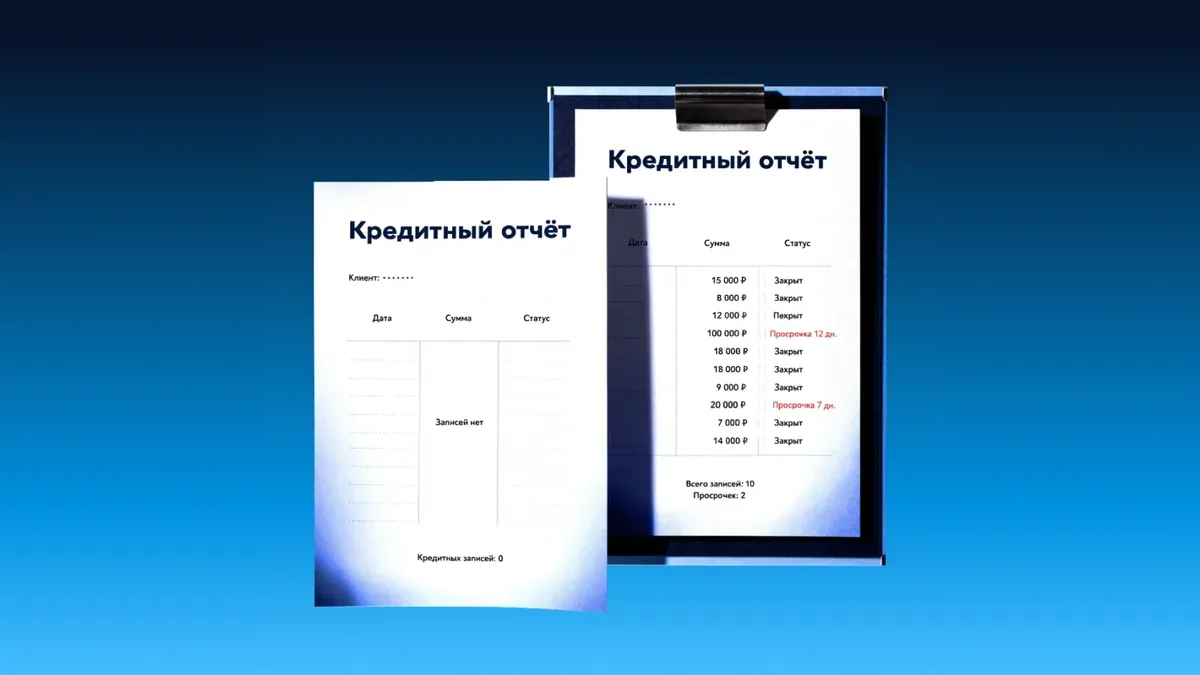
Нулевая кредитная история — бытовое название ситуации, когда у человека нет записей о пользовании кредитами и займами либо нет опыта их погашения в полученном отчёте. Это не то же самое, что плохая история с просрочками. Отсутствие кредитной истории не доказывает ни ненадёжность человека, ни его способность вернуть новый долг.
Сначала важно проверить, действительно ли записей нет. Данные могут храниться в нескольких бюро, а вывод по одному отчёту не всегда описывает всю ситуацию. Затем оцените доход и обязательства: отсутствие прежних займов не заменяет проверку посильности будущих платежей.
Почему кредитная история бывает пустой
Самая понятная причина — человек ещё не пользовался кредитами и займами. Он мог получать стабильный доход, оплачивать покупки из собственных средств и не создавать кредитных обязательств. В таком случае у кредитора меньше сведений о том, как он выполняет именно долговые платежи.
Однако фраза «пустая кредитная история» требует уточнения. Вы смотрите полный отчёт или короткую справку? Получили данные из всех бюро, указанных в ответе на запрос, или только из одного? Одинаковы ли сведения о личности в обращении и документах?
Не делайте вывод по рекламному показателю или отсутствию записей в отдельном приложении. В статье Небус о том, как проверить кредитную историю, описан путь: узнать список бюро через Госуслуги, а затем получить отчёт в соответствующих БКИ. БКИ — бюро кредитных историй, где хранятся такие сведения.
Чем нулевая история отличается от плохой
Нулевая кредитная история - это отсутствие кредитного опыта. То есть оценить поведение заемщика по прежним платежам не представляется возможным, потому что соответствующих записей нет.
Плохая кредитная история – это наличие плохого кредитного опыта, который внесен в виде записей (например, о несвоевременных погашениях и просрочках). Эти обстоятельства кредитор учитывает, как риск.
Это разные основания для оценки. Человек без кредитов не становится «просрочившим» только потому, что никогда не занимал деньги. А погашение старого долга не превращает существующую историю в нулевую, так как факт обязательства и сведения о его исполнении указаны в отчёте.
Не путайте кредитную историю с кредитным рейтингом.
Кредитный рейтинг — это результат оценки, а кредитная история — сведения, на которых такая оценка может строиться.
Что оценивает кредитор при отсутствии кредитной истории?
Кредитная история – не единственное обстоятельство, на которое обращает внимание кредитор. При рассмотрении заявки также учитываются постоянный доход, текущая долговая нагрузка, данные анкеты. Поэтому решение не сводится к ответу на вопрос, есть ли в отчёте ранее погашенный заём.
Отсутствие кредитной истории не отменяет расходов на жильё, питание, семью и другие обязательства. Кредитор проверяет свою совокупность факторов, а заёмщику нужно самостоятельно понять, откуда появятся деньги на каждый платёж.
Если пришёл отказ, не объясняйте его автоматически нулевой историей. Причина может быть связана с другими данными или правилами оценки. Не нужно отправлять много заявок, чтобы экспериментально найти «подходящий рейтинг». Сначала проверьте корректность сведений и собственный бюджет.
Почему нулевую историю иногда считают негативной
Отсутствие кредитного опыта может означать для кредитора недостаток информации. Он не видит подтверждённой последовательности своевременных платежей и не может использовать её при оценке. Это информационная неопределённость, а не доказательство плохого поведения.
Поэтому запрос «почему нулевая кредитная история считается негативной» лучше переформулировать: как конкретный кредитор оценивает отсутствие записей? Универсального ответа о гарантированном отказе нет. Небус прямо указывает индивидуальный порядок рассмотрения.
Если хотите изучить подход компании к заявкам с уже имеющимися просрочками, посмотрите условия займа с плохой кредитной историей. Эта страница описывает другую ситуацию; она не означает, что пустая история приравнивается к плохой.
Нужно ли брать заём только ради истории
Новый заём создаёт обязательство вернуть деньги, а не гарантированный результат одобрения будущих заявок. Если заем сейчас не нужен для реальной задачи, платить за него только ради появления записи не стоит. Особенно рискованно оформлять долг без понятного источника погашения.
Небус сообщает о передаче сведений о погашении в бюро. При этом своевременная оплата также не гарантирует определённого роста рейтинга или одобрения заявок в будущем.
Но проверять свою кредитную историю рекомендуется, даже если ранее обязательств не было. Польза проверки истории состоит прежде всего в понимании своей ситуации, а также помогает заметить чужое обязательство, ошибку или расхождение по закрытому долгу.
Как действовать если вы никогда не брали кредит
Как проверить свою кредитную историю
- Узнайте, в каких БКИ могут храниться ваши сведения
Для этого необходимо направить запрос в Центральный каталог кредитных историй (ЦККИ). Сделать это удаленно можно через Единый портал государственных и муниципальных услуг (Госуслуги) или официальный сайт Банка России.
- Проверьте доступные отчёты, а не только общий показатель.
- При неизвестном обязательстве обратитесь к указанному кредитору и в бюро.
Для проблемы с неожиданными записями следующий шаг — проверка, а не новый заём. Дополнительные объяснения доступны в материале Небус о том, как улучшить кредитную историю.
Материал носит справочный характер. Нулевая история и плохая история требуют разных объяснений, но в обоих случаях решение по заявке принимается индивидуально.
Частые вопросы
Есть ли кредитная история если никогда не брал кредит?
Отсутствие банковского кредита не означает, что кредитной истории нет. Вспомните займы и другие кредитные продукты, затем получите отчёты из соответствующих бюро. Не делайте вывод по памяти или одному приложению. Если обнаружено неизвестное обязательство, сначала выясните его происхождение у кредитора и в БКИ.
Что значит отсутствие кредитной истории?
Обычно так описывают отсутствие сведений о кредитном опыте в проверенном отчёте. Это не запись о просрочке и не обещание одобрения. Для понимания ситуации важно проверить полноту полученных сведений. Для нового обязательства отдельно оцените доход, расходы и возможность выполнять предложенный график.
Что видит кредитор при отсутствии кредитной истории?
Кредитная история – не единственное обстоятельство, на которое обращает внимание кредитор. При рассмотрении заявки также учитываются постоянный доход, текущая долговая нагрузка, данные анкеты. Поэтому решение не сводится к ответу на вопрос, есть ли в отчёте ранее погашенный заём.
Может ли история стать пустой после погашения?
Нет, сведения о закрытом займе обязательно отразятся в кредитной истории. Если после возврата денег вы не видите ожидаемую запись, уточните состав отчёта и бюро, в которое передавались данные, у вашего кредитора.
Нужно ли брать заём только для кредитной истории?
Нет, если заём не нужен для реальной задачи и его платежи создают лишнюю нагрузку. Новая запись не гарантирует изменения рейтинга. Сначала проверьте достоверность отчёта и свой бюджет. Посильное обязательство оценивают по необходимости и условиям возврата, а не как платную услугу получения будущего одобрения.